2026년 10월 고2 학평 통합사회 22번 해설
22.
다음은 형성 평가 결과이다. 이에 대한 옳은 설명만을 <보기>에서 고른 것은? [2점]
- ① ㄱ, ㄴ
- ② ㄱ, ㄷ
- ③ ㄴ, ㄷ
- ④ ㄴ, ㄹ
- ⑤ ㄷ, ㄹ
③
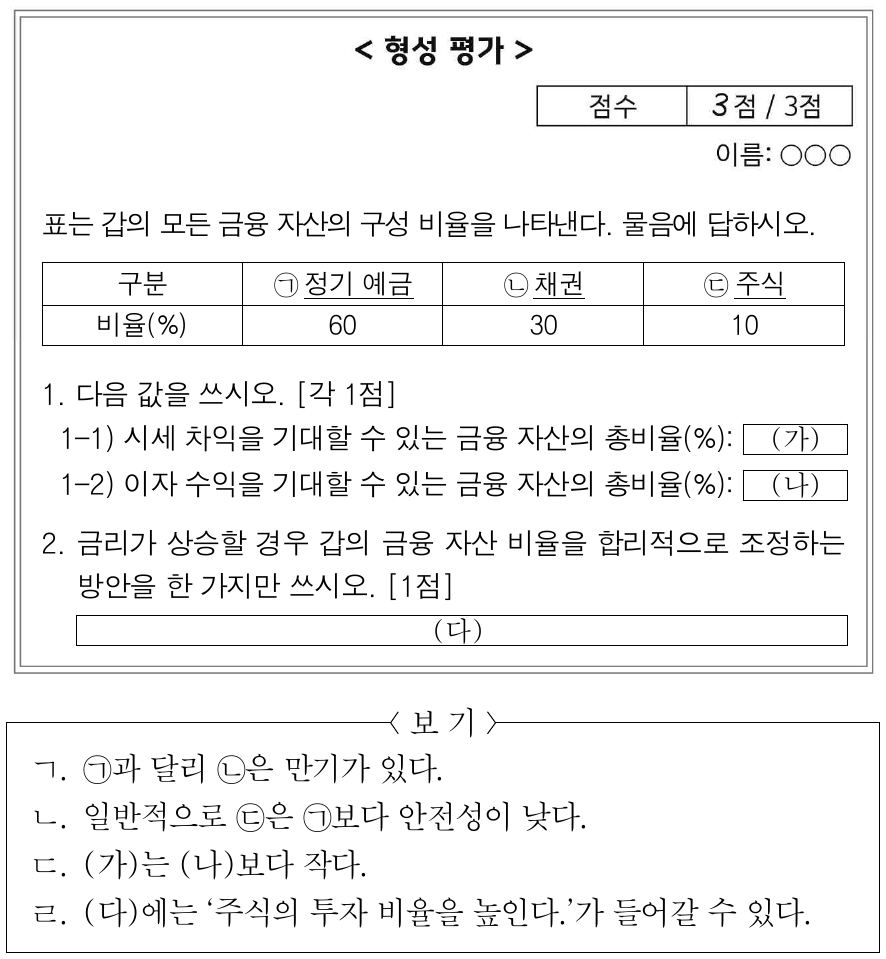
시세 차익을 기대할 수 있는 채권·주식은 40%((가)), 이자 수익을 기대할 수 있는 예금·채권은 90%((나))이고 주식은 예금보다 안전성이 낮으므로 ㄴ, ㄷ이 옳아 정답은 3번이다.
핵심 개념
예금·채권·주식의 수익 원천(이자, 배당, 시세 차익), 만기, 안전성의 차이를 이해하고 금리 변화에 따른 자산 조정을 판단한다.
단서 따라가기
- 1-1) 시세 차익을 기대할 수 있는 금융 자산의 총비율채권(30%)과 주식(10%)은 시세 차익 기대 가능 (가) ➔ 40
- 1-2) 이자 수익을 기대할 수 있는 금융 자산의 총비율정기 예금(60%)과 채권(30%)은 이자 수익 기대 가능 (나) ➔ 90
- <보기> ㄱ. ㉠과 달리 ㉡은 만기가 있다.정기 예금과 채권 모두 만기가 있음 ㄱ (틀림 — 둘 다 만기 있음)
- <보기> ㄴ. 일반적으로 ㉢은 ㉠보다 안전성이 낮다.주식은 원금 손실 가능성이 커 예금보다 안전성이 낮음 ㄴ (옳음)
- <보기> ㄷ. (가)는 (나)보다 작다.40 < 90 ㄷ (옳음)
- <보기> ㄹ. (다)에는 '주식의 투자 비율을 높인다.'가 들어갈 수 있다.금리 상승 시 이자 수익이 늘어나는 정기 예금 비율을 높이는 것이 합리적 ㄹ (틀림 — 예금 비율 높임)
정답 근거
보기 ㄴ: 주식은 원금 손실 가능성이 크므로 일반적으로 ㉢ 주식은 ㉠ 정기 예금보다 안전성이 낮다. 보기 ㄷ: 시세 차익을 기대할 수 있는 금융 자산은 채권(30%)과 주식(10%)이므로 (가)는 40이고, 이자 수익을 기대할 수 있는 금융 자산은 정기 예금(60%)과 채권(30%)이므로 (나)는 90이다. 따라서 (가)는 (나)보다 작다. 정답은 3번(ㄴ, ㄷ)이다.
선지별로 왜 틀렸나
①
함정 채권은 만기가 있는 상품이라고 외워 두어, 예금은 언제든 찾을 수 있다는 요구불 예금의 이미지를 정기 예금에도 적용하기 쉽다.
보기 ㄴ은 옳지만, 보기 ㄱ은 틀렸다. ㉠ 정기 예금은 일정 기간 돈을 맡기는 상품으로 ㉡ 채권과 마찬가지로 만기가 있다.
②
함정 보기 ㄷ의 계산을 맞힌 뒤 만기 비교를 꼼꼼히 확인하지 않으면 ㄱ을 함께 고르게 된다.
보기 ㄷ은 (가) 40 < (나) 90으로 옳지만, 보기 ㄱ은 정기 예금도 만기가 있으므로 '㉠과 달리'라는 표현이 옳지 않다.
④
함정 금리가 오르면 경기가 좋아져 주식에 투자해야 한다고 막연히 생각하기 쉽다.
보기 ㄴ은 옳지만, 보기 ㄹ은 틀렸다. 금리가 상승하면 예금의 이자 수익이 늘어나므로 정기 예금의 투자 비율을 높이는 것이 합리적이다.
⑤
함정 계산형 보기 ㄷ을 맞히고 나서 금리 상승에 따른 조정 방향을 반대로 판단하면 고르게 된다.
보기 ㄷ은 옳지만, 보기 ㄹ의 '주식의 투자 비율을 높인다'는 금리 상승 시 합리적인 조정이 아니다. 옳은 보기 ㄴ이 빠져 있다.
이 문항이 묻는 능력
채권이 이자 수익과 시세 차익을 모두 기대할 수 있다는 점을 놓쳐 (가)·(나)를 잘못 계산하거나, 정기 예금의 만기와 금리 상승 시 조정 방향을 혼동하는 수험생을 가려낸다.
다음에 비슷한 문제를 만나면
금융 상품마다 수익 원천(이자·배당·시세 차익)과 만기·안전성을 표로 정리한 뒤, 빈칸 값은 해당 상품의 비율을 더해 직접 계산하고, 금리 변화 문항은 이자 수익이 늘어나는 상품 쪽으로 조정하는지 확인한다.
관련 개념
금융 자산과 자산 관리금융 자산은 예금, 주식, 채권 등 금융 거래를 통해 보유하는 자산이다. 자산 관리는 수익성, 안전성, 유동성을 고려하여 자산을 적절히 배분하고 운용하는 활동이다.
금융 자산 예금 채권 주식 이자 수익 시세 차익 안전성 금리
이 회차 25문항, 앱에서 이어 풀기
- 회차 전체 채점과 예측 등급
- 틀린 문제는 오답노트·오늘의 복습으로 자동 저장
- 문제 위에 필기하며 풀기, 개념 퀴즈·실전 모의고사
쌍윤노트 앱을 설치하고 과목을 '통합사회'로 고르면 통사노트로 시작돼요.