2021년 11월 고1 학평 (2015 교육과정) 통합사회 18번 해설
18.
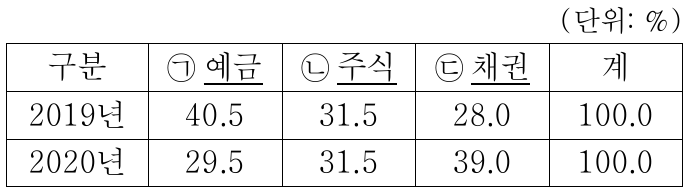
표는 갑이 보유하고 있는 금융 자산의 비중 변화를 나타낸 것이다. 이에 대한 설명으로 옳은 것은? [3점]
- ① ㉡은 ㉠에 비해 일반적으로 안전성이 높다.
- ② ㉢은 ㉡과 달리 만기가 없다.
- ③ ㉠, ㉡은 모두 배당 수익을 기대할 수 있다.
- ④ 2019년에 이자 수익을 기대할 수 있는 금융 자산의 비중은 60%보다 크다.
- ⑤ 2020년에 시세 차익을 기대할 수 있는 금융 자산의 비중은 2019년보다 감소하였다.
④
이자 수익을 주는 자산은 ㉠ 예금과 ㉢ 채권이므로 2019년 그 비중은 40.5+28.0=68.5%로 60%보다 커서 4번이 정답이며, 시세 차익 자산(주식+채권)은 59.5%→70.5%로 늘었다.
핵심 개념
예금은 이자 수익과 높은 안전성, 주식은 배당 수익과 시세 차익(만기 없음), 채권은 이자 수익과 시세 차익(만기 있음)을 기대할 수 있는 금융 자산이다.
단서 따라가기
- ㉠ 예금: 2019년 40.5%, 2020년 29.5%이자 수익 기대, 원금 손실 위험이 작아 안전성이 높음, 배당·시세 차익 없음 ㉠ ➔ ①·③번 판단
- ㉡ 주식: 2019년 31.5%, 2020년 31.5%배당 수익과 시세 차익 기대, 만기가 없고 수익성은 높지만 안전성이 낮음 ㉡ ➔ ①·②·③번 판단
- ㉢ 채권: 2019년 28.0%, 2020년 39.0%이자 수익과 시세 차익 기대, 만기가 정해져 있음 ㉢ ➔ ②번 판단
- 이자 수익 자산(㉠+㉢) 2019년 40.5+28.0 / 시세 차익 자산(㉡+㉢) 2019년 31.5+28.0, 2020년 31.5+39.068.5% > 60% / 59.5% → 70.5%로 증가 ④번 옳음 / ⑤번 틀림
정답 근거
이자 수익을 기대할 수 있는 금융 자산은 ㉠ 예금과 ㉢ 채권이다. 2019년 두 자산의 비중 합은 40.5% + 28.0% = 68.5%로 60%보다 크므로 4번이 옳다.
선지별로 왜 틀렸나
①
함정 주식이 수익성이 높다는 점을 '좋은 자산'으로 받아들여 안전성까지 높다고 착각하기 쉽다.
㉡ 주식은 기업 경영 상황과 시장 상황에 따라 가격 변동이 커서 원금 손실 위험이 있다. 일반적으로 안전성이 높은 것은 ㉠ 예금이며, 주식은 예금보다 안전성이 낮다.
②
함정 주식과 채권이 모두 증권이어서 만기 특징을 뒤바꿔 기억하기 쉽다.
㉢ 채권은 정해진 만기에 원금과 이자를 지급받는 자산으로 만기가 있다. 만기가 없는 것은 ㉡ 주식이므로, 채권이 주식과 달리 만기가 없다는 설명은 틀리다.
③
함정 예금과 주식이 모두 '보유하면 수익이 생기는 자산'이라 배당을 함께 묶기 쉽다.
배당 수익은 기업이 이윤의 일부를 주주에게 나누어 주는 것으로 ㉡ 주식에서만 기대할 수 있다. ㉠ 예금은 이자 수익을 기대할 수 있지만 배당 수익은 기대할 수 없다.
⑤
함정 주식 비중이 31.5%로 그대로이고 예금 비중이 줄어든 것만 보고 시세 차익 자산도 줄었다고 판단하기 쉽다.
시세 차익을 기대할 수 있는 자산은 ㉡ 주식과 ㉢ 채권이다. 그 비중 합은 2019년 31.5+28.0=59.5%에서 2020년 31.5+39.0=70.5%로 증가하였으므로 감소하였다는 설명은 틀리다.
이 문항이 묻는 능력
채권이 이자 수익과 시세 차익을 모두 기대할 수 있는 자산이라는 점을 놓쳐 합산 대상에서 빼먹거나, 주식·채권의 만기 여부를 뒤바꾸는 수험생을 가려낸다.
다음에 비슷한 문제를 만나면
표의 금융 자산마다 기대할 수 있는 수익(이자·배당·시세 차익)과 안전성, 만기 여부를 먼저 적는다. 그다음 비중을 묻는 선지는 해당 수익을 주는 자산들을 골라 연도별로 합산해 기준값과 비교한다.
관련 개념
금융 자산과 자산 관리금융 자산은 예금, 주식, 채권 등 금융 거래를 통해 보유하는 자산이다. 자산 관리는 수익성, 안전성, 유동성을 고려하여 자산을 적절히 배분하고 운용하는 활동이다.
금융 자산 예금 주식 채권 수익성과 안전성 자산 관리
이 회차 20문항, 앱에서 이어 풀기
- 회차 전체 채점과 예측 등급
- 틀린 문제는 오답노트·오늘의 복습으로 자동 저장
- 문제 위에 필기하며 풀기, 개념 퀴즈·실전 모의고사
쌍윤노트 앱을 설치하고 과목을 '통합사회'로 고르면 통사노트로 시작돼요.